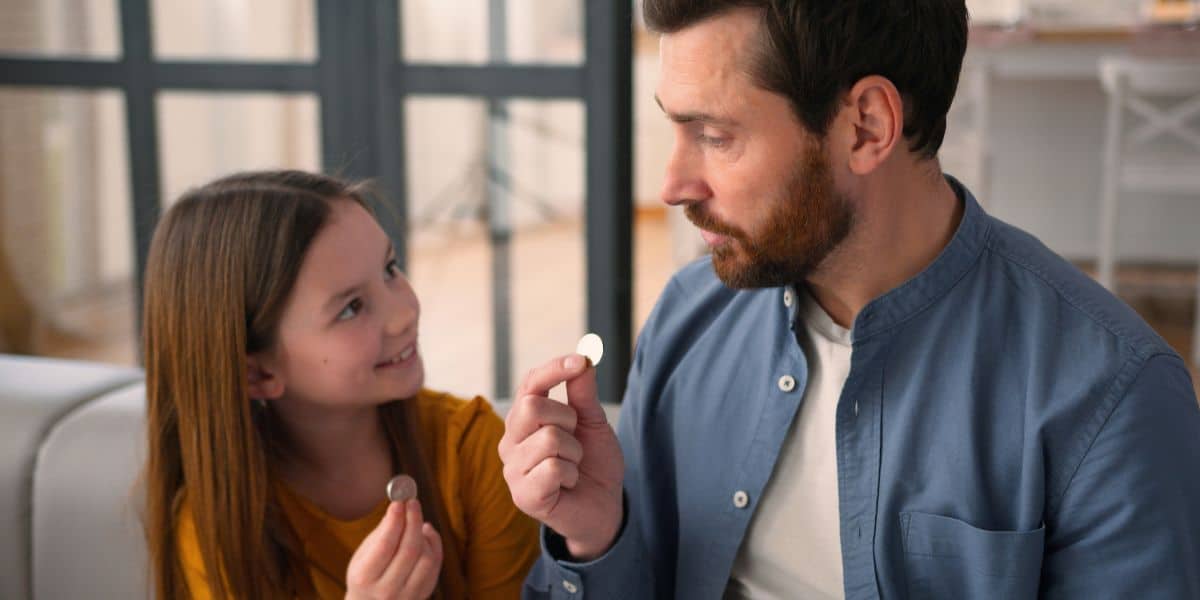
Educação financeira para crianças é o processo de ensinar, desde cedo e de forma adequada a cada idade, como o dinheiro entra, sai e pode ser guardado. Na prática, começa por volta dos 2 a 3 anos, com escolhas simples e um cofrinho, e evolui para mesada, registro de gastos e metas de poupança.
Quem ensina é a família, no dia a dia. A escola reforça o tema, mas não substitui a conversa em casa.
Precisa de crédito descomplicado?
Veja como a CashMe pode te ajudar:


O que é educação financeira para crianças?
Educação financeira é o conjunto de conhecimentos, habilidades e atitudes que permite tomar decisões conscientes sobre dinheiro. Para crianças, isso significa entender que o dinheiro vem do trabalho, que ele é limitado e que escolher uma coisa pode significar abrir mão de outra.
O tema tem política pública própria. A Estratégia Nacional de Educação Financeira (ENEF), renovada pelo Decreto nº 10.393/2020, orienta ações para todas as faixas etárias, e a Base Nacional Comum Curricular (BNCC) trata o assunto como tema transversal na educação básica.
Para a criança, o conceito é bem menos abstrato do que parece. Saber esperar para comprar um brinquedo, comparar dois preços ou guardar uma parte da mesada já é educação financeira. Para entender o conceito completo, com pilares e aplicação na vida adulta, vale ler o guia de educação financeira da CashMe.
Por que ensinar educação financeira para crianças?
A criança aprende sobre dinheiro de qualquer jeito: observando os adultos, vendo anúncios e usando aplicativos. A escolha dos pais é se esse aprendizado vai acontecer por acaso ou com conversa e intenção.
Os principais motivos para começar cedo:
- Hábitos: atitudes como esperar, planejar e guardar se consolidam com repetição, e a infância é a fase de maior repetição na rotina.
- Autonomia: quem aprende a decidir com um valor pequeno erra com custo baixo, e esse erro ensina mais do que uma explicação.
- Contexto digital: Pix, compras em aplicativos e jogos com itens pagos colocam o dinheiro na mão da criança antes do que muitos pais imaginam.
- Saúde financeira futura: entender o valor das coisas e os limites do orçamento reduz o risco de endividamento na vida adulta, tema central da saúde financeira.
O que ensinar em cada idade?
O conteúdo muda conforme a maturidade da criança. A tabela abaixo resume o que priorizar em cada faixa e uma atividade para colocar em prática, como ponto de partida e não como regra fechada.
| Faixa etária | O que ensinar | Atividade sugerida |
| 2 a 5 anos | O dinheiro compra coisas, escolher e esperar | Lojinha de brinquedo com moedas de mentirinha |
| 6 a 9 anos | Valor das coisas, necessidade e desejo, primeira “semanada” | Montar a lista do mercado e comparar preços |
| 10 a 12 anos | Registrar gastos e poupar para uma meta | Caderno de gastos e meta de três meses para um brinquedo |
| 13 a 17 anos (adolescentes) | Orçamento mensal, golpes digitais, parcelamento e juros | Planejar um mês inteiro com um valor fixo |
| 18 a 24 anos (jovens) | Primeiro salário, cartão de crédito e reserva de emergência | Simular uma fatura e montar a primeira reserva |
Um bom momento para começar costuma ser anunciado pela própria criança, por volta dos dois anos e meio, quando ela pede pela primeira vez que lhe comprem algo. A partir dos 5 anos, quando já somam e subtraem, dá para introduzir contas simples com moedas e notas.
A educação financeira para adolescentes pede outra abordagem. Nessa fase entram a mesada mensal, o uso de Pix e de compras online, o cuidado com golpes e a noção de que parcelar tem custo. O adolescente já questiona regras, então funciona melhor negociar o orçamento do que impor.
Já a educação financeira para jovens trata de decisões com consequência real: o primeiro estágio ou emprego, o limite do cartão de crédito, o que fazer com o salário que sobra e como formar uma reserva. É um público que busca informação sozinho, por isso o papel da família passa a ser o de conversar, não o de controlar.
Mesada: como usar para ensinar sobre dinheiro
Mesada educativa é um valor fixo, em dia combinado, que a criança administra por conta própria para aprender a escolher, planejar e lidar com as consequências. O objetivo é o aprendizado, não a recompensa nem a moeda de troca por bom comportamento.
É possível começar com algo como R$ 2 por semana para cada ano de vida, até os 11 anos. É uma régua, não uma obrigação, e o valor precisa caber no orçamento da família.
| Idade | Valor semanal pela referência |
| 6 anos | R$ 12 |
| 8 anos | R$ 16 |
| 10 anos | R$ 20 |
Para a mesada funcionar, algumas regras ajudam:
- Valor e dia fixos: a previsibilidade ensina planejamento, e atrasos ou antecipações transformam a mesada em favor.
- Divisão em três destinos: gastar, guardar e doar, com percentuais combinados entre pais e filho.
- Sem resgate automático: se o dinheiro acabou antes do fim da semana, a lição é esperar a próxima, e não receber um adiantamento.
- Registro dos gastos: um caderno com entrada e saída é a versão infantil do fluxo de caixa pessoal.
Um exemplo hipotético: Pedro, de 9 anos, recebe R$ 18 por semana. Ele decide gastar R$ 8, guardar R$ 8 e doar R$ 2. Para comprar um jogo de R$ 80, precisa guardar por dez semanas, e esse intervalo é justamente o que ensina paciência.
Atividades de educação financeira para crianças
As melhores atividades transformam o conceito em experiência: a criança manuseia dinheiro, escolhe e vê o resultado. Todas abaixo cabem em casa, com material simples, e podem ser adaptadas para a educação infantil.
- Lojinha: a criança vende e compra brinquedos com moedas de mentirinha, o que ensina troca, troco e valor.
- Lista do mercado: ela ajuda a montar a lista, procura os itens e compara os dois preços.
- Cofrinho transparente com meta: ver o nível subir deixa a poupança visível.
- Necessidade ou desejo: o adulto cita itens (água, sorvete, mochila, jogo) e a criança classifica, com discussão dos casos duvidosos.
- Bazar de brinquedos: a criança separa o que não usa mais, define o preço e vende, o que mostra que o dinheiro pode vir do esforço.
- Jogos de tabuleiro: Banco Imobiliário e Jogo da Vida usam dinheiro de mentirinha para falar de escolhas, risco e planejamento.
Para a educação infantil, as atividades que mais funcionam são as sensoriais: separar moedas por tamanho, contar histórias que envolvam compra e venda e montar um mercadinho na sala. Para o ensino fundamental, entram registros por escrito, metas com prazo e cálculos de quanto falta para completar o valor.
Projetos de educação financeira na escola
Na escola, a educação financeira costuma aparecer dentro de outras disciplinas, como matemática, língua portuguesa e ciências, porque a BNCC a classifica como tema transversal. Isso permite projetos que combinam cálculo, escrita e convivência.
O Banco Central mantém o programa Aprender Valor, que oferece recursos didáticos gratuitos e formação para educadores. Em apresentação feita à Comissão de Educação da Câmara dos Deputados em 2025, o BC informou que o programa reunia cerca de 25 mil escolas, 99% delas públicas. O programa é voltado ao ensino fundamental, e professores da educação infantil podem adaptar as atividades.
Algumas ideias de projeto para a sala de aula:
- Mercadinho da turma: os alunos definem preços, vendem produtos de papel e registram o caixa.
- Orçamento da festa: a turma planeja gastos com um valor limitado e discute prioridades.
- Feira de trocas: ensina que nem toda troca precisa de dinheiro e incentiva o reaproveitamento.
- Meta coletiva: a classe junta moedas por um semestre para um objetivo escolhido em votação.
Livros de educação financeira para crianças
Livros são uma boa porta de entrada porque a história cria o assunto, e a conversa vem depois. Não existe um melhor livro de educação financeira para todas as idades, e a escolha depende da faixa etária e do tema que a família quer trabalhar.
Algumas opções em português:
- Educação financeira para crianças, de Cássia D’Aquino: explica curiosidades do universo do dinheiro, como onde ele é fabricado, com jogos e piadas, em linguagem indicada para leitores a partir de 8 anos.
- Ganhei um dinheirinho, de Cássia D’Aquino: trata de economia, mesada educativa e planejamento de gastos de forma leve.
- Como cuidar do seu dinheiro, da Turma da Mônica: usa personagens conhecidos pelas crianças para falar de organização financeira.
- O pé de meia mágico e O poço dos desejos, de Álvaro Modernell: histórias infantis sobre poupar e desejar, publicadas pela Editora Mais Ativo.
- Coleção Educação Financeira, de Danilo Zanini: série com quatro títulos sobre o tema.
Para os pais, a mesma autora Cássia D’Aquino tem o livro Como falar de dinheiro com seu filho. Antes de comprar, confira a faixa etária indicada pela editora, porque ela varia entre os títulos e as edições.
Poupança e primeiros investimentos para crianças
Antes de falar de investimento, o hábito vem primeiro. A criança aprende a poupar quando consegue ver o dinheiro crescer em direção a uma meta, e isso pode acontecer em um cofrinho, sem nenhum produto financeiro.
Com R$ 8 guardados por semana, por exemplo, são R$ 416 ao fim de um ano, antes de qualquer rendimento. Esse número concreto motiva mais do que explicações sobre juros.
Quando a família quer ir além do cofrinho, há alguns caminhos:
- Poupança: pela Lei nº 12.703/2012, enquanto a meta Selic estiver acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Em setembro de 2026, a meta Selic estava em 13,75% ao ano, o que mantém o rendimento da poupança abaixo do de outras aplicações de renda fixa.
- Tesouro Direto: menores de idade podem ter conta com CPF e representação do responsável legal, e a funcionalidade TD Família permite que pais acompanhem e invistam em nome do filho.
- Tesouro Educa+: título criado para formar uma reserva destinada a custear estudos.
Segundo a B3, não há idade mínima para investir no Tesouro Direto ou na bolsa, desde que o menor tenha CPF e uma conta vinculada a um responsável legal. As movimentações são feitas pelo responsável, e os rendimentos seguem as regras tributárias de cada produto.
Isso não é recomendação de investimento, e a escolha depende do objetivo, do prazo e do perfil da família. Para a criança, o mais importante nessa fase é entender para que serve guardar, e não qual produto rende mais.
Educação financeira em família: como dar o exemplo
A criança copia o que vê. Se os pais falam de planejamento mas compram por impulso, a mensagem que fica é a do comportamento, não a do discurso.
Por isso, ensinar em casa começa por organizar a vida financeira dos adultos. Quem precisa de ponto de partida pode seguir o passo a passo de como organizar as finanças e, em família, montar um orçamento familiar simples.
Algumas atitudes que fazem diferença:
- Incluir a criança nas compras: pedir ajuda para comparar preços e escolher dentro de um limite combinado.
- Explicar prioridades: trocar “não temos dinheiro” por “isso não está no nosso planejamento deste mês” ensina escolha em vez de escassez.
- Falar de dinheiro sem expor tudo: não é preciso revelar salário ou dívidas, mas dá para explicar de onde o dinheiro vem e para onde vai.
- Mostrar a espera: adiar uma compra e comprar depois, junto com a criança, ensina mais do que qualquer conversa.
- Admitir erros: quando um adulto gasta mal e conta o que aprendeu, a criança entende que errar com dinheiro é normal e corrigível.
Perguntas frequentes
As dúvidas abaixo são as mais comuns entre pais, mães e educadores que estão começando a conversar sobre dinheiro com as crianças.
Com que idade começar a ensinar educação financeira para crianças?
Por volta dos 2 a 3 anos, quando a criança já percebe que o dinheiro compra coisas. Nessa fase, o foco é concreto: escolher entre duas opções, esperar e guardar moedas em um cofrinho. A mesada costuma entrar a partir dos 6 anos.
Quanto dar de mesada para uma criança?
Depende do orçamento da família. Uma referência difundida pela especialista Cássia D’Aquino é pagar R$ 2 por semana para cada ano de vida, até os 11 anos. O mais importante é que o valor seja fixo e que a criança administre o dinheiro sozinha.
Criança pode ter conta ou investir?
Pode, desde que tenha CPF e uma conta vinculada a um responsável legal. No Tesouro Direto, por exemplo, os pais abrem a conta em nome do menor e fazem as movimentações. O dinheiro é do menor, mas quem opera é o responsável.
Qual a diferença entre educação financeira infantil e para adolescentes?
Na infância, o foco é concreto: valor das coisas, escolha e espera. Na adolescência, entram orçamento mensal, parcelamento, juros e golpes digitais. O adolescente já tem mais autonomia e responde melhor a acordos do que a regras impostas.
Como explicar o que é dinheiro para uma criança pequena?
Mostre que o dinheiro é uma forma de trocar trabalho por coisas de que precisamos. Use situações reais, como o pagamento no mercado, e deixe a criança entregar a moeda ou escolher entre dois produtos. Evite termos como “juros” e “inflação” nessa fase.
A escola é obrigada a ensinar educação financeira?
A BNCC inclui a educação financeira como tema transversal, ou seja, ela deve ser trabalhada dentro de disciplinas como matemática, e não como matéria separada. Na prática, a profundidade varia entre escolas, e o papel da família continua essencial.
Quais atividades funcionam para ensinar educação financeira?
Jogos de lojinha, lista do mercado com comparação de preços, cofrinho com meta e caderno de gastos funcionam bem. Para crianças maiores, bazar de brinquedos e jogos de tabuleiro como Banco Imobiliário ajudam a discutir escolhas e planejamento.
Crédito maior, juros menores!
Com o Empréstimo com Garantia de Imóvel da CashMe, você acessa grandes valores com as menores taxas. Consiga até 25 milhões para projetos pessoais ou empresariais e use como quiser!
Fontes
BANCO CENTRAL DO BRASIL. Aprender Valor: Programa de Educação Financeira nas Escolas. Apresentação em audiência pública da Comissão de Educação da Câmara dos Deputados. Brasília, 27 maio 2025. Disponível em: https://www2.camara.leg.br/atividade-legislativa/comissoes/comissoes-permanentes/ce/apresentacoes-em-eventos/eventos-2025/audiencia-publica-sobre-implementacao-de-educacao-financeira-nas-escolas-publicas-27-5-25/apresentacao-ap-27-5-25-banco-central/view. Acesso em: 4 out. 2026.
BANCO CENTRAL DO BRASIL. Histórico das taxas de juros: meta Selic. Brasília, 2026. Disponível em: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros. Acesso em: 4 out. 2026.
B3. Tenho menos de 18 anos: como posso começar a investir? Bora Investir, 2026. Disponível em: https://borainvestir.b3.com.br/objetivos-financeiros/investir-melhor/tenho-menos-de-18-anos-como-posso-comecar-a-investir/. Acesso em: 4 out. 2026.
BRASIL. Decreto nº 10.393, de 9 de junho de 2020. Institui a nova Estratégia Nacional de Educação Financeira. Brasília: Presidência da República, 2020. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2020/decreto/D10393.htm. Acesso em: 4 out. 2026.
BRASIL. Lei nº 12.703, de 7 de agosto de 2012. Dispõe sobre a remuneração dos depósitos de poupança. Brasília: Presidência da República, 2012. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2012/lei/l12703.htm. Acesso em: 4 out. 2026.
BRASIL. Ministério da Educação. Base Nacional Comum Curricular. Brasília: MEC, 2018. Disponível em: http://basenacionalcomum.mec.gov.br/. Acesso em: 4 out. 2026.
ISTOÉ DINHEIRO. Como falar com crianças sobre dinheiro e como calcular o valor da mesada. 12 out. 2025. Disponível em: https://istoedinheiro.com.br/como-falar-com-criancas-sobre-dinheiro-e-como-calcular-o-valor-da-mesada. Acesso em: 4 out. 2026.
TESOURO DIRETO. TD Família: ensine seus filhos a investir. Brasília: Tesouro Nacional, 2026. Disponível em: https://www.tesourodireto.com.br/b/td-familia-ensine-seus-filhos-a-investir. Acesso em: 4 out. 2026.