


Um dos conceitos mais importantes ao lidar com empréstimos e financiamentos é o de amortização. Entender como a amortização pode te auxiliar na economia de juros e contribuir para um planejamento financeiro melhor é essencial para utilizar o crédito da forma mais saudável possível.
Entender como funciona a amortização de financiamento é um conhecimento poderoso para quem busca saúde financeira e independência. Ao compreender os tipos de financiamento e os sistemas SAC e Price, você pode tomar decisões mais inteligentes, seja na contratação de um novo crédito ou na gestão de uma dívida existente.
O que é amortização?
Amortização é o processo de extinção de uma dívida por meio de pagamentos periódicos que incluem tanto o valor principal (o capital emprestado) quanto os juros acumulados sobre o saldo devedor. Em outras palavras, é a forma como você elimina sua dívida aos poucos, reduzindo o valor que deve a cada pagamento.
Esse mecanismo é essencial em operações de crédito imobiliário, financiamento de veículos, empréstimos pessoais e consórcios. À medida que o saldo devedor diminui, os juros incidentes nas parcelas futuras também diminuem. Por isso, a amortização extraordinária (um pagamento além das parcelas previstas em contrato) é uma das formas mais eficientes de reduzir o custo total de uma dívida.
Como funciona a amortização?
A amortização funciona dividindo o valor total da dívida (principal + juros) em parcelas. Em cada pagamento, uma parte do valor é destinada a abater o saldo devedor e outra parte é referente aos juros calculados sobre o saldo remanescente. Com o tempo, a proporção de juros na parcela diminui e a proporção de capital aumenta, já que o saldo devedor vai sendo reduzido.
O processo de amortização começa no momento em que você contrata o empréstimo. Na maioria dos casos, você receberá uma tabela de amortização que mostra a quantidade de juros e principal que você precisará pagar a cada mês ao longo do prazo do empréstimo. Esta tabela incluirá o valor total do empréstimo, o prazo, a taxa de juros e a data de vencimento de cada pagamento.
A cada mês, você fará um pagamento que inclui uma parcela de juros e uma parcela do principal. A parcela de juros é calculada sobre o saldo devedor remanescente do empréstimo, enquanto a parcela do principal é a quantidade de dinheiro que você está pagando para reduzir a dívida.
O que compõe a parcela do financiamento imobiliário?
A parcela do financiamento é composta por quatro elementos diferentes:
- Amortização da dívida: a única parte que realmente abate o saldo devedor.
- Juros: o custo do dinheiro emprestado, cobrado sobre o saldo devedor.
- Seguros: seguro de morte e invalidez permanente (MIP) e seguro de danos físicos ao imóvel (DFI).
- Taxa administrativa: cobrança mensal da instituição financeira.
Todo o restante são custos operacionais que não abaixam seu saldo devedor. Por isso, quando você faz uma amortização extraordinária, ou seja, paga um valor extra além da parcela mensal, você está acelerando a redução da dívida e diminuindo os juros futuros.
Os juros sempre incidem sobre o saldo devedor. Portanto, quanto mais tempo você leva para quitar, mais juros vai pagar no total. Essa é a principal razão pela qual antecipar o pagamento pode gerar economia significativa.
Fatores que influenciam a amortização
Outros fatores também exercem influência significativa na forma como a dívida é quitada:
Taxa de juros
Quanto menor a taxa, menor o valor pago em juros ao longo do tempo, permitindo que uma parte maior das parcelas seja destinada à amortização. A taxa de juros é um dos principais determinantes do custo total do crédito.
Prazo do empréstimo
Prazos mais longos resultam em parcelas mensais menores, mas aumentam o montante total de juros pagos. Já prazos mais curtos elevam o valor das parcelas, mas reduzem o custo total da operação. Trata-se de um equilíbrio entre o valor mensal a ser pago e o impacto financeiro final.
Valor do empréstimo
Quanto maior o valor financiado, maior será o valor absoluto das parcelas e o total a ser amortizado. Esse fator também amplifica o impacto dos juros ao longo do tempo.
Correção monetária
Em contratos com atualização monetária, o saldo devedor pode ser reajustado periodicamente por índices como IPCA ou TR. Isso pode fazer com que a dívida aumente ao longo do tempo, impactando negativamente o ritmo de amortização.
Pagamentos extras ou antecipação de parcelas
A realização de amortizações extraordinárias ou a antecipação de parcelas reduz diretamente o saldo devedor. Isso leva à diminuição dos juros futuros e pode encurtar o prazo do contrato ou diminuir o valor das parcelas remanescentes, dependendo da escolha do mutuário.
Vantagens e desvantagens da amortização
Para aproveitar melhor a amortização, é importante balizar suas vantagens e desvantagens:
Principais vantagens da amortização
- Redução do saldo devedor: a cada pagamento, parte da dívida é realmente quitada, diminuindo o montante total devido.
- Controle financeiro: o sistema de amortização permite planejar os pagamentos e ter uma visão clara de quanto ainda precisa ser pago.
- Possibilidade de quitação antecipada: com a amortização, é possível acelerar a quitação da dívida realizando pagamentos extras, o que pode gerar economia de juros.
- Liberação de crédito: ao quitar dívidas, seu perfil de crédito melhora, facilitando a obtenção de novos empréstimos no futuro.
Principais desvantagens da amortização
- Comprometimento financeiro: os pagamentos regulares podem comprometer parte da sua renda por um longo período. Por este motivo, é importante se planejar antecipadamente.
- Juros iniciais mais altos: em alguns sistemas de amortização, a proporção de juros nas primeiras parcelas é maior, o que significa que o saldo devedor demora mais para cair no início.
- Rigidez: o plano de amortização geralmente é fixo, e alterações podem envolver renegociação com o credor.
Qual é a importância da amortização de uma dívida?
A amortização de empréstimo é um processo crucial para quem está endividado e deseja reduzir suas dívidas de forma efetiva. É importante entender a importância da amortização para garantir que seu dinheiro esteja sendo utilizado da melhor maneira possível e que você não esteja perdendo dinheiro com juros desnecessários.
A principal importância da amortização de empréstimo é que ela permite que você pague a dívida gradualmente, em vez de precisar quitar todo o valor de uma só vez. Dessa forma, você pode manter um fluxo de caixa saudável e não comprometer suas finanças com um pagamento único e elevado.
Além disso, a amortização de empréstimo ajuda a reduzir o valor total de juros pagos ao longo do prazo de pagamento. Isso ocorre porque a amortização reduz o saldo devedor, o que significa que menos juros serão aplicados no próximo período de pagamento. Isso pode resultar em economia significativa ao longo do prazo do empréstimo.
Outra importância da amortização de empréstimo é que ela permite que você tenha uma ideia clara de quanto você irá pagar em cada período. Isso pode ajudá-lo a planejar suas finanças e se preparar para quaisquer despesas extras que possam surgir no caminho. Além disso, você pode ajustar suas despesas de acordo com o valor da parcela, a fim de manter o pagamento do empréstimo em dia.
Quais são os tipos de sistemas de amortização?
Os sistemas de amortização mais comuns no Brasil são:
- Tabela SAC (sistema de amortização constante)
- Características: a amortização do capital é constante em todas as parcelas. Os juros são calculados sobre o saldo devedor, que diminui a cada mês. Consequentemente, o valor das parcelas é decrescente ao longo do tempo.
- Ideal para: quem busca parcelas que diminuem com o tempo e quer pagar menos juros no total.
- Tabela Price (sistema francês de amortização):
- Características: o valor das parcelas é fixo do início ao fim (desconsiderando reajustes por indexadores). No início, a maior parte da parcela é composta por juros, e a menor parte por amortização do capital. Com o tempo, essa proporção se inverte.
- Ideal para: quem precisa de previsibilidade no valor da parcela e prefere pagamentos iguais durante todo o contrato.
- Sistema de amortização crescente (SACRE):
- Características: é um sistema híbrido que busca conciliar características do SAC e da Tabela Price. As parcelas são crescentes no início e decrescentes no final. A amortização do capital aumenta ao longo do tempo. Não é tão utilizado atualmente.
- Ideal para: quem busca um equilíbrio entre a redução de juros e a previsibilidade das parcelas.
- Sistema de amortização misto (SAM):
- Características: consiste na média aritmética das parcelas calculadas pelo SAC e pela Tabela Price. Isso resulta em parcelas iniciais menores que no SAC, mas ainda assim com um custo total de juros menor que na Price. Não é tão utilizado atualmente.
- Ideal para: quem busca um meio-termo, conciliando parcelas mais acessíveis no início com uma economia de juros em relação à Price. É bastante comum em financiamentos habitacionais (Sistema Financeiro de Habitação – SFH).
- Sistema americano de amortização (SAA) ou “bullet payment”:
- Características: o devedor paga apenas os juros periodicamente (geralmente mensalmente), e o valor principal(o capital) é pago em uma única parcela ao final do contrato. Não é tão utilizado atualmente.
- Ideal para: operações de curto prazo, capital de giro ou investimentos onde se espera um grande fluxo de caixa no futuro para quitar a dívida principal de uma só vez.
Tabela SAC ou Tabela Price: qual o melhor sistema de amortização?
Entenda as principais características das tabelas mais utilizadas, SAC e Price, bem como qual é a melhor para cada perfil.
Sistema de Amortização Constante (SAC)
No Sistema de Amortização Constante (SAC), o valor da amortização é fixo em todas as parcelas. O que muda é o valor dos juros, que são calculados sobre o saldo devedor e, por isso, diminuem a cada mês.
Características do SAC:
- Parcelas decrescentes: as primeiras parcelas são mais altas e vão diminuindo ao longo do tempo.
- Amortização constante: o valor abatido do saldo devedor é o mesmo em todas as prestações.
- Menor custo total: ao final do contrato, o montante de juros pagos no SAC é menor em comparação com a Tabela Price.
O SAC é ideal para quem tem uma renda inicial maior e busca economizar nos juros a longo prazo.
Tabela Price (Sistema Francês de Amortização)
Na Tabela Price, também conhecida como Sistema Francês de Amortização, as parcelas são fixas do início ao fim do contrato. O que muda é a proporção entre juros e amortização em cada prestação.
Características da Tabela Price:
- Parcelas fixas: o valor da parcela não muda, o que facilita o planejamento financeiro.
- Amortização crescente: no início, a maior parte da parcela é composta por juros. Com o tempo, a amortização aumenta e os juros diminuem.
- Maior custo total: o valor total pago em juros é superior ao do sistema SAC.
A Tabela Price é indicada para quem precisa de parcelas iniciais menores e preza pela previsibilidade no orçamento mensal.
Dica da especialista: qual o melhor sistema de amortização?
Se você pode arcar com parcelas iniciais mais altas e quer pagar menos juros no total, o SAC é a melhor opção. Ele permite uma quitação mais rápida do saldo devedor, o que melhora seu score de crédito e sua saúde financeira.
Por outro lado, se a sua prioridade é ter parcelas que caibam no seu bolso desde o início, a Tabela Price pode ser mais adequada. No entanto, é fundamental estar ciente de que o custo final será maior. Ainda assim, essa é uma decisão inteligente e estratégica, pois a previsibilidade das parcelas é o que torna o projeto viável e alinhado à sua realidade financeira do momento.
SAC ou Price no empréstimo: qual é mais vantajoso?
A escolha entre Tabela SAC e Tabela Price em empréstimos depende do seu perfil financeiro e objetivos:
- Tabela SAC é mais vantajosa para:
- Quem busca pagar menos juros no total da dívida.
- Quem pode arcar com parcelas maiores no início, mas que diminuirão ao longo do tempo.
- Quem tem uma perspectiva de aumento de renda no futuro.
- Tabela Price é mais vantajosa para:
- Quem precisa de parcelas fixas para ter maior previsibilidade e planejamento financeiro.
- Quem prefere pagar menos no início do contrato, mesmo que o total de juros seja um pouco maior.
- Quem tem uma renda mais estável e prefere não ter variações nas parcelas.
Em geral, o SAC tende a ser mais vantajoso em termos de custo total de juros, mas as parcelas iniciais são mais altas. A Price oferece mais previsibilidade no valor da parcela, mas o montante final de juros pode ser maior.
Como calcular a amortização?
O cálculo da amortização varia conforme o sistema. Abaixo, um exemplo simplificado para a Tabela SAC e Tabela Price, as tabelas mais utilizadas:
Exemplo: empréstimo de R$ 10.000,00, taxa de juros de 1% ao mês, em 5 meses.
1. Tabela SAC (sistema de amortização constante):
- Amortização do capital por parcela: 10.000/5= R$ 2.000,00
- Cálculo da parcela (exemplo 1ª parcela):
- Juros: 10.000∗0,01= R$100,00
- Parcela: R$ 2.000,00 (amortização) + R$ 100,00 (juros) = R$ 2.100,00
- O saldo devedor diminui a cada mês, e os juros e parcelas também.
| Mês | Saldo Devedor Inicial (R$) | Amortização (R$) | Juros (1%) (R$) | Parcela (R$) | Saldo Devedor Final (R$) |
| 1 | 10.000,00 | 2.000,00 | 100,00 | 2.100,00 | 8.000,00 |
| 2 | 8.000,00 | 2.000,00 | 80,00 | 2.080,00 | 6.000,00 |
| 3 | 6.000,00 | 2.000,00 | 60,00 | 2.060,00 | 4.000,00 |
| 4 | 4.000,00 | 2.000,00 | 40,00 | 2.040,00 | 2.000,00 |
| 5 | 2.000,00 | 2.000,00 | 20,00 | 2.020,00 | 0,00 |
| Total | — | 10.000,00 | 300,00 | 10.300,00 | — |
2. Tabela Price (sistema francês de amortização):
O cálculo da parcela fixa da Tabela Price envolve uma fórmula financeira mais complexa, mas pode ser feito com calculadoras financeiras ou planilhas eletrônicas.
Fórmula da Parcela (PMT): PMT=PV∗(1+i)n−1i∗(1+i)n
Onde:
- PMT = valor da parcela
- PV = valor presente (saldo devedor)
- i = taxa de juros por período
- n = número de períodos (meses)
Para o exemplo acima, a parcela fixa seria de aproximadamente R$ 2.060,40.
| Mês | Saldo Devedor Inicial (R$) | Parcela Fixa (R$) | Juros (1%) (R$) | Amortização (R$) | Saldo Devedor Final (R$) |
| 1 | 10.000,00 | 2.060,40 | 100,00 | 1.960,40 | 8.039,60 |
| 2 | 8.039,60 | 2.060,40 | 80,40 | 1.980,00 | 6.059,60 |
| 3 | 6.059,60 | 2.060,40 | 60,60 | 1.999,80 | 4.059,80 |
| 4 | 4.059,80 | 2.060,40 | 40,60 | 2.019,80 | 2.040,00 |
| 5 | 2.040,00 | 2.060,40 | 20,40 | 2.040,00 | 0,00 |
| Total | — | 10.302,00 | 302,00 | 10.000,00 | — |
Resumo: Tabela SAC x Tabela Price
| Sistema | Amortização | Juros Totais | Parcelas Totais | Observações |
| SAC | Constante (R$ 2.000) | R$ 300,00 | R$ 10.300,00 | Parcelas decrescentes |
| PRICE | Crescente | R$ 302,00 | R$ 10.302,00 | Parcelas fixas |
Como montar uma tabela de amortização
Calcular a amortização de um empréstimo é essencial para entender o processo de pagamento do empréstimo e como ele pode afetar suas finanças a longo prazo. Existem várias maneiras de calcular a amortização de um empréstimo, mas o método mais comum é usando a tabela de amortização.
A tabela de amortização é uma planilha que detalha todas as informações de pagamento do empréstimo ao longo do prazo. Essas informações incluem a parcela de amortização, a parcela de juros, o saldo devedor, entre outras. A tabela de amortização pode ser gerada por meio de programas de computador ou criada manualmente.
Para calcular a amortização de um empréstimo, você precisará de algumas informações, como o valor do empréstimo, a taxa de juros, o prazo de pagamento e o sistema de amortização utilizado. Com essas informações em mãos, você pode começar a preencher a tabela de amortização.
Comece calculando a parcela de amortização. Isso é feito subtraindo a parcela de juros do pagamento total mensal. Em seguida, calcule a parcela de juros, que é calculada multiplicando o saldo devedor pelo percentual de juros acordado no contrato. O saldo devedor é a quantia total que ainda resta a pagar no empréstimo.
Depois de calcular a parcela de amortização e a parcela de juros, você pode atualizar o saldo devedor subtraindo a parcela de amortização do saldo anterior. Repita esse processo para cada período de pagamento na tabela de amortização.
Calcular a amortização do empréstimo pode ser um processo complexo, mas é essencial para entender como seu pagamento está sendo aplicado em cada período e quanto ainda resta a pagar. Isso permite que você planeje melhor suas finanças e se prepare para quaisquer desafios financeiros que possam surgir durante o prazo de pagamento do empréstimo.
O cálculo de amortização é feito pelo banco, mas você pode solicitar uma planilha detalhada da evolução da sua dívida para acompanhar. Existem também diversas calculadoras online que simulam os sistemas SAC e Price, permitindo um exemplo de amortização claro para o seu caso.
Amortização de empréstimo, consignado e outros tipos de crédito
A amortização de empréstimo é um termo financeiro comum que se refere ao processo de pagamento de um empréstimo por meio de pagamentos regulares.
Esses pagamentos incluem tanto o pagamento do principal do empréstimo quanto os juros que acumulam ao longo do tempo. Em outras palavras, a amortização é a maneira como os mutuários pagam seus empréstimos de volta aos credores.
Como funciona a amortização de empréstimo consignado?
A amortização de empréstimo consignado é um processo bastante comum em muitas empresas e instituições financeiras.
Esse tipo de empréstimo é concedido com base na renda do solicitante e pode ser uma excelente opção para quem precisa de dinheiro rápido. Aqui está como funciona a amortização de empréstimo consignado:
Ao contratar um empréstimo consignado, o valor da parcela é deduzido diretamente do salário do contratante, o que reduz o risco de inadimplência para o credor. A parcela é fixa e não pode ultrapassar 30% da renda líquida do solicitante. Portanto, o valor da parcela é definido antes da contratação e é sempre o mesmo ao longo do prazo de pagamento.
O processo de amortização de empréstimo consignado é simples. A parcela paga pelo contratante é composta de duas partes: uma parte corresponde ao pagamento do principal e a outra parte corresponde ao pagamento de juros.
No início do prazo de pagamento, a maior parte da parcela é destinada ao pagamento de juros. À medida que o prazo avança, a parcela destinada ao pagamento do principal aumenta e a parcela destinada ao pagamento de juros diminui.
A amortização de empréstimo consignado é um processo bastante seguro para o credor, pois a parcela é automaticamente descontada do salário do contratante. Além disso, o valor da parcela é fixo e não pode ser alterado, o que permite que o contratante planeje suas finanças com mais facilidade.
No entanto, é importante lembrar que o empréstimo consignado é uma dívida que deve ser paga integralmente, e o não pagamento pode acarretar em restrições de crédito e problemas financeiros.
A amortização vale para outros tipos de financiamento?
O conceito de amortização é universal para praticamente qualquer tipo de empréstimo ou financiamento com pagamentos parcelados. Embora seja mais discutida em financiamentos imobiliários por causa dos altos valores e longos prazos, a estratégia é igualmente eficaz para:
- Financiamento de veículos: quitar o carro mais cedo representa uma economia significativa de juros.
- Empréstimos pessoais: como costumam ter juros mais altos, amortizar esse tipo de dívida é uma prioridade para evitar que ela se torne uma bola de neve.
- Crédito consignado: mesmo com juros menores, a amortização antecipada garante economia e libera mais rapidamente sua margem consignável.
A regra é a mesma para todos: entre em contato com a instituição credora e informe que deseja fazer um pagamento para amortização do saldo devedor, não para antecipar parcelas futuras.
Como a amortização funciona no Home Equity?
A amortização no Home Equity segue os mesmos princípios dos outros empréstimos, mas com algumas particularidades:
- Sistemas mais comuns: os sistemas de amortização mais utilizados em Home Equity no Brasil são a Tabela SAC e a Tabela Price.
- Prazos mais longos: como os valores envolvidos são altos, os prazos de amortização são consideravelmente mais longos (podendo chegar a 15, 20 ou até 30 anos). Isso torna a parcela mensal mais acessível, mas prolonga o tempo de pagamento dos juros.
- Impacto dos juros: mesmo com taxas de juros mais baixas, o longo prazo do Home Equity significa que o montante total de juros pago ao longo do contrato pode ser significativo. Por isso, a escolha do sistema de amortização e a possibilidade de amortizações extras são ainda mais relevantes.
- Liberação do imóvel: o imóvel só é liberado da garantia após a quitação total da dívida. Amortizar a dívida mais rapidamente, seja por redução de prazo ou de parcela, acelera o momento em que seu imóvel estará livre de ônus novamente.
- Reavaliação de crédito: a amortização constante e o bom histórico de pagamentos no Home Equity podem fortalecer seu perfil de crédito, mesmo com uma dívida de longo prazo.
Na CashMe, é possível obter o home equity – empréstimo com garantia de imóvel com carência de até 3 meses, até 240 meses para pagar e créditos de R$ 50 mil a R$ 25 milhões. Para saber mais, basta acessar o site da CashMe e fazer sua simulação personalizada.
Como o empréstimo com garantia de imóvel pode ajudar na amortização de dívidas?
Fazer um empréstimo com garantia de imóvel, também conhecido como home equity, pode ser uma excelente opção para amortizar um empréstimo existente. Aqui estão alguns benefícios dessa estratégia:
- Taxas de juros mais baixas: os empréstimos com garantia de imóvel tendem a ter taxas de juros mais baixas do que outros tipos de empréstimos. Isso ocorre porque o banco tem uma garantia real de que será reembolsado se o empréstimo não for pago. Isso pode ajudar a reduzir os juros que você pagará ao longo do prazo do empréstimo e a economizar dinheiro.
- Prazos mais longos: os empréstimos com garantia de imóvel geralmente têm prazos mais longos do que outros tipos de empréstimos, o que significa que as parcelas mensais serão menores. Isso pode ajudar a reduzir a pressão financeira e tornar o pagamento do empréstimo mais gerenciável.
- Maior flexibilidade: quando você faz um empréstimo com garantia de imóvel, geralmente pode escolher entre várias opções de pagamento, como parcelas fixas ou variáveis, ou pode até mesmo escolher o prazo do empréstimo. Isso pode ajudá-lo a personalizar o seu empréstimo de acordo com as suas necessidades financeiras e objetivos.
- Capital de giro: ao fazer um empréstimo com garantia de imóvel, você pode ter acesso a uma quantia significativa de dinheiro, que pode ser usada para investir no seu negócio, fazer reformas na sua casa ou para outras despesas importantes. Isso pode ajudar a impulsionar a sua vida financeira e melhorar a sua situação econômica.
- Amortização de outros empréstimos: uma das principais vantagens de fazer um empréstimo com garantia de imóvel é que você pode usar o dinheiro para amortizar outros empréstimos que possua. Isso pode ajudar a reduzir a sua dívida e os juros que você pagará ao longo do prazo do empréstimo, além de tornar o pagamento do empréstimo mais gerenciável.
A CashMe é a solução ideal para quem possui um imóvel quitado e pode considerar incluir ele como garantia para conseguir realizar a amortização de dívidas. Faça uma simulação gratuita e conheça os benefícios.
O que é amortização extraordinária?
A amortização de empréstimo é o processo de quitação de um crédito por meio de pagamentos regulares que envolve o valor principal e os juros acordados com a instituição. Além dos mensais, eles também podem ser feitos de forma pontual, com o objetivo de acelerar a finalização das prestações e gerar economia de dinheiro.
Os pagamentos específicos são o que chamamos de amortização extraordinária. O objetivo dessa ação é proporcionar a quitação das dívidas de forma mais rápida e econômica, além de proporcionar mais controle e flexibilidade sobre o planejamento de empréstimos.
Amortizar prazo ou prestação: qual a melhor opção?
Amortizar prazo significa usar um valor extra para reduzir o tempo restante do financiamento, mantendo a parcela igual. Amortizar a prestação significa usar esse valor para reduzir o valor da parcela, mantendo o prazo igual. A primeira opção gera mais economia de juros no longo prazo; a segunda alivia o orçamento mensal imediatamente. A escolha entre as duas depende da sua situação financeira: quem tem renda estável e reserva de emergência consolidada costuma se beneficiar mais da redução de prazo, enquanto quem precisa de fôlego no fluxo de caixa mensal tende a preferir a redução de parcela.
Quando você faz uma amortização extraordinária em um financiamento, o banco geralmente oferece duas opções: reduzir o prazo de pagamento ou diminuir o valor das parcelas mensais. Embora o objetivo final (pagar menos juros) seja o mesmo, o efeito no seu orçamento é bem diferente em cada caso.
Amortizar o prazo
Amortizar o prazo significa usar um valor extra para reduzir a quantidade de meses restantes do financiamento, mantendo o valor da parcela igual ao que já era pago.
Ao encurtar o prazo, você paga juros por menos tempo, o que reduz o custo total do financiamento. Em um financiamento de 20 anos reduzido para 15 anos, por exemplo, a economia de 5 anos de juros pode representar dezenas de milhares de reais, dependendo do valor financiado e da taxa contratada.
Essa opção costuma ser mais indicada para quem:
- Tem estabilidade financeira e consegue manter o valor da parcela atual: a renda mensal não fica comprometida pela manutenção do valor já pago.
- Quer se livrar da dívida o mais rápido possível: reduzir o prazo encurta diretamente o tempo total de endividamento.
- Busca maximizar a economia com juros no longo prazo: como o saldo devedor cai mais rápido, menos juros incidem sobre ele.
- Não depende de alívio imediato no orçamento mensal: a parcela continua no mesmo valor, então não há ganho de liquidez de curto prazo.
Amortizar a prestação
Amortizar a prestação significa usar o valor extra para reduzir o valor das parcelas mensais, mantendo o prazo original do contrato.
Essa alternativa gera alívio imediato no orçamento mensal, liberando uma parte da renda que antes era destinada à parcela. A economia em juros é menor do que na redução de prazo, mas a flexibilidade financeira de curto prazo é maior.
Essa modalidade costuma ser mais indicada para quem:
- Está com o orçamento apertado: a parcela menor libera espaço no fluxo de caixa mensal para outras despesas.
- Tem outras dívidas com juros mais altos: redirecionar o valor liberado pode acelerar a quitação de dívidas mais caras, como cartão de crédito.
- Busca maior flexibilidade no fluxo de caixa pessoal: parcelas menores reduzem o risco de inadimplência em meses de renda variável.
- Quer liberar recursos para investimentos ou emergências: a diferença entre a parcela antiga e a nova pode ser direcionada para outros objetivos financeiros.
É melhor amortizar prazo ou parcela?
Idealmente, amortizar o prazo é a opção mais recomendada financeiramente, já que economiza o máximo em juros.
Mas se o seu orçamento estiver muito apertado, reduzir o valor da parcela pode ser uma estratégia válida para aliviar a pressão financeira, pelo menos até conseguir fazer a amortização no prazo.
Para entender melhor a decisão x situação financeira, utilize o guia abaixo:
- Amortizar o prazo (reduzir o número de parcelas):
- Vantagem: é a opção que gera maior economia de juros, pois você “corta” um número maior de juros futuros. Além disso, você se livra da dívida mais rapidamente.
- Ideal para: quem tem como objetivo principal economizar o máximo de juros e se ver livre da dívida o mais rápido possível.
- Amortizar o valor da parcela (reduzir o valor das parcelas futuras):
- Vantagem: libera parte do seu orçamento mensal, o que pode ser útil se suas parcelas estão muito apertadas.
- Ideal para: quem precisa de um “fôlego” financeiro imediato para ajustar o orçamento e quer diminuir o comprometimento mensal da renda.
Simulação: amortizar prazo ou prestação em um financiamento de R$ 150 mil
Para visualizar o impacto de cada escolha, considere um financiamento de R$ 150.000, com taxa de juros de 9% ao ano, prazo de 240 meses (20 anos) e parcela mensal de aproximadamente R$ 1.350. Em ambos os cenários, o valor amortizado extraordinariamente é o mesmo: R$ 30.000.
| Amortizar o prazo | Amortizar a prestação | |
| Valor amortizado | R$ 30.000 | R$ 30.000 |
| Novo prazo | ~180 meses (15 anos) | 240 meses (sem alteração) |
| Nova parcela | R$ 1.350 (sem alteração) | ~R$ 1.080 |
| Economia estimada em juros | ~R$ 75.000 | ~R$ 35.000 |
Os valores acima são ilustrativos e variam conforme o saldo devedor no momento da amortização, a taxa contratada e o sistema de amortização (SAC ou Price). Para o seu caso específico, use o simulador do seu banco, que considera o saldo devedor real e a posição exata do contrato.
Nesse exemplo, amortizar o prazo gera uma economia de juros mais de duas vezes maior que amortizar a prestação. Em troca, exige manter o compromisso com o valor atual da parcela por mais tempo, em vez de ganhar fôlego imediato no orçamento.
Exemplo prático: amortizar prazo ou parcela em um empréstimo
Vamos considerar um exemplo hipotético para ilustrar a diferença.
Situação Inicial:
- Empréstimo: R$ 10.000,00
- Taxa de juros: 1% ao mês
- Prazo original: 10 meses (Tabela Price)
- Valor da parcela original: R$ 1.055,82 (aproximadamente)
Após você ter pago a 1ª parcela, o saldo devedor é de R$ 9.044,18. Agora, você decide fazer uma amortização extra de R$ 2.000,00.
Cenário 1: amortizar o prazo (reduzir o número de parcelas)
Você paga a parcela normal de R$ 1.055,82 e mais R$ 2.000,00. Esse valor extra de R$ 2.000,00 vai direto para abater o saldo devedor.
- O que acontece: seu saldo devedor diminui mais rapidamente, e o banco recalcula o número de parcelas restantes, que será menor.
- Resultado: você termina de pagar a dívida em menos tempo e, consequentemente, paga menos juros no total, pois os juros são calculados sobre um saldo devedor menor por um período mais curto. As suas parcelas futuras, no entanto, permanecem no valor original (R$ 1.055,82).
Cenário 2: amortizar o valor da parcela (reduzir o valor das parcelas futuras)
Você paga a parcela normal de R$ 1.055,82 e mais R$ 2.000,00. Esse valor extra de R$ 2.000,00 vai direto para abater o saldo devedor.
- O que acontece: seu saldo devedor diminui mais rapidamente. O banco recalcula o valor das parcelas restantes, que será menor do que o original (R$ 1.055,82). O número de parcelas (o prazo) permanece o mesmo.
- Resultado: suas parcelas mensais diminuem, aliviando seu orçamento. No entanto, o prazo de pagamento continua o mesmo, e a economia de juros total será menor do que se você tivesse optado por reduzir o prazo.
Comparativo: amortizar o prazo vs. amortizar a parcela
| Parcela | Saldo Inicial (Prazo) | Juros (Prazo) | Amortização (Prazo) | Parcela Fixa (R$) | Saldo Final (Prazo) | Saldo Inicial (Parcela) | Juros (Parcela) | Amortização (Parcela) | Nova Parcela (R$) | Saldo Final (Parcela) |
| 2 | R$ 7.044,18 | R$ 70,44 | R$ 985,38 | R$ 1.055,82 | R$ 6.058,80 | R$ 7.044,18 | R$ 70,44 | R$ 751,90 | R$ 822,34 | R$ 6.292,28 |
| 3 | R$ 6.058,80 | R$ 60,59 | R$ 995,23 | R$ 1.055,82 | R$ 5.063,57 | R$ 6.292,28 | R$ 62,92 | R$ 759,42 | R$ 822,34 | R$ 5.532,86 |
| 4 | R$ 5.063,57 | R$ 50,64 | R$ 1.005,18 | R$ 1.055,82 | R$ 4.058,39 | R$ 5.532,86 | R$ 55,33 | R$ 767,01 | R$ 822,34 | R$ 4.765,85 |
| 5 | R$ 4.058,39 | R$ 40,58 | R$ 1.015,24 | R$ 1.055,82 | R$ 3.043,15 | R$ 4.765,85 | R$ 47,66 | R$ 774,68 | R$ 822,34 | R$ 3.991,17 |
| 6 | R$ 3.043,15 | R$ 30,43 | R$ 1.025,39 | R$ 1.055,82 | R$ 2.017,76 | R$ 3.991,17 | R$ 39,91 | R$ 782,43 | R$ 822,34 | R$ 3.208,74 |
Como a Tabela SAC e a Tabela Price influenciam essa decisão?
A escolha do sistema de amortização do seu contrato também afeta o resultado da amortização extraordinária. Na Tabela SAC (Sistema de Amortização Constante), as parcelas começam mais altas e diminuem ao longo do tempo, porque a parte que amortiza o saldo devedor é constante e os juros incidem sobre um saldo cada vez menor. Já na Tabela Price, as parcelas são fixas durante todo o contrato, o que facilita o planejamento, mas faz com que o saldo devedor diminua mais lentamente nos primeiros anos.
Para quem pretende amortizar o prazo, a Tabela SAC tende a gerar resultados melhores, porque o saldo devedor já reduz mais rápido por padrão, e a amortização extraordinária potencializa esse efeito. Na Tabela Price, como o saldo devedor cai mais lentamente no início, a amortização extraordinária nos primeiros anos do contrato tem impacto proporcionalmente maior, já que reduz uma base de cálculo de juros que, de outra forma, demoraria mais para diminuir.
Na prática, isso significa que o sistema do seu contrato não muda a lógica da decisão entre prazo e prestação, mas muda o tamanho do impacto: quanto mais cedo a amortização acontece dentro do prazo do contrato, maior a economia gerada, independentemente do sistema.
O que avaliar antes de decidir entre amortizar prazo ou prestação?
Não existe uma resposta única: a decisão depende da sua situação financeira individual no momento da amortização.
Avalie sua reserva de emergência e estabilidade de renda
Antes de decidir, analise sua renda mensal, outras dívidas ativas, despesas fixas e variáveis, e o valor das suas reservas financeiras. Se você já tem uma reserva de emergência equivalente a pelo menos 6 meses de despesas e sua renda é estável, amortizar o prazo tende a ser mais vantajoso, porque você não depende do alívio de curto prazo que a redução de parcela traria.
Se o orçamento está apertado ou a reserva ainda não está consolidada, reduzir o valor da parcela pode ser a escolha mais sensata, mesmo gerando menos economia total de juros.
Considere o custo de oportunidade
Antes de amortizar, vale comparar a taxa do seu financiamento com o rendimento de outras aplicações. Se o financiamento tem taxa de 8% ao ano e existem investimentos de baixo risco rendendo 10% ao ano, pode ser financeiramente mais vantajoso investir o valor do que amortizar. Por outro lado, se a taxa do financiamento for igual ou superior ao rendimento de aplicações seguras, a amortização tende a compensar mais.
Além do cálculo puramente financeiro, vale considerar também o fator psicológico: para muitas pessoas, reduzir o saldo devedor traz uma sensação de segurança que não aparece em uma planilha, mas que tem peso real na decisão.
Qual a melhor data para amortizar?
Uma das formas mais interessantes de economizar dinheiro em um empréstimo ou financiamento é entender qual a melhor data para amortizar. E, como mostraremos a seguir, essas ações, se feitas mensalmente, geram maior redução de juros no longo prazo.
Além disso, há fatores extras que podem te fazer economizar ainda mais. Amortizar mensalmente no prazo, por exemplo, é melhor do que fazer isso na parcela. E, em relação à escolha, a tabela SAC (valores decrescentes) gera uma economia ligeiramente maior em relação à PRICE (valores constantes).
Entretanto, independentemente dessas opções, é importante avaliar sua capacidade de pagamento no momento. Com a amortização extra, além dos pagamentos regulares, a economia continua superior do que em outras estratégias, como usar um investimento para quitar a dívida.
Quando é o melhor momento para amortizar um financiamento?
Em geral, quanto mais cedo a amortização acontece, maior é a economia gerada, porque os juros incidem sobre o saldo devedor por menos tempo a partir daquele ponto.
Nos primeiros anos do contrato, a proporção de juros dentro de cada parcela é maior (especialmente na Tabela Price). Por isso, amortizar nesse período reduz uma base de cálculo que, de outra forma, levaria mais tempo para diminuir naturalmente.
Oportunidades comuns para amortização incluem 13º salário, bônus, restituição de imposto de renda, venda de bens ou qualquer entrada de recursos que não comprometa o fluxo de caixa regular. O ponto-chave é que esse valor não venha de outra dívida, e que a amortização não deixe a reserva de emergência desprotegida.
Por que é bom amortizar no dia do vencimento?
Amortizar no dia do vencimento da parcela é estratégico por um motivo principal: os juros são calculados sobre o saldo devedor que ainda está em aberto no dia do pagamento.
Ao realizar a amortização extra (pagamento de um valor a mais para abater o saldo devedor) no dia do vencimento da parcela, você garante que:
- O cálculo dos juros da parcela atual já foi feito sobre o saldo devedor anterior. Ou seja, você não está pagando juros sobre o valor que será amortizado.
- O valor amortizado reduz imediatamente o saldo devedor para o próximo período. Isso significa que a próxima parcela (e as subsequentes, se você optou por amortizar o prazo) terá juros calculados sobre um valor principal menor, gerando uma economia mais rápida.
Se você amortiza antes do dia do vencimento, alguns sistemas podem recalcular os juros já para aquela parcela, e a economia pode não ser tão visível imediatamente. Ao amortizar após o dia do vencimento, os juros da parcela que acabou de vencer já foram calculados sobre o saldo devedor completo, e a economia de juros da amortização só começará a ser sentida na parcela seguinte.
Portanto, para maximizar a economia de juros, o dia do vencimento da parcela é o momento ideal para realizar qualquer amortização extra.
Exemplo prático: amortizar no dia do vencimento
Imagine que você tem um empréstimo com as seguintes condições:
- Saldo devedor: R$ 5.000,00
- Taxa de juros: 2% ao mês
- Vencimento da parcela: Todo dia 10
- Valor da sua parcela mensal: R$ 500,00 (apenas para exemplificar)
Situação 1: você amortece R$ 1.000,00 no dia 10 (dia do vencimento)
- No dia 10, o banco calcula os juros da parcela sobre os R$ 5.000,00 (saldo devedor do mês anterior).
- Você paga sua parcela normal de R$ 500,00.
- No mesmo dia, você faz um pagamento adicional de R$ 1.000,00 para amortizar.
- Seu saldo devedor, que antes era de R$ 5.000,00, é reduzido para R$ 4.000,00 (após a amortização da parcela e do valor extra). Para o cálculo dos juros do próximo mês, o saldo será de R$ 4.000,00.
Benefício: você paga juros sobre R$ 5.000,00 na parcela que vence, mas os juros da próxima parcela já serão calculados sobre o novo saldo de R$ 4.000,00. A economia começa a valer imediatamente para o ciclo de juros seguinte.
Situação 2: você amortece R$ 1.000,00 no dia 5 (antes do vencimento)
- Você faz um pagamento adicional de R$ 1.000,00 em 5 de maio.
- No dia 10 de maio (vencimento), o banco recalcula a parcela daquele mês. Dependendo do sistema e do contrato, os juros da parcela que vai vencer (do dia 10) já podem ser calculados sobre o saldo devedor reduzido para R$ 4.000,00. No entanto, a economia pode ser menor se o sistema não processar o abatimento a tempo para o cálculo dos juros da parcela atual.
- Você ainda terá que pagar sua parcela normal no dia 10.
Problema potencial: a economia de juros pode não ser tão visível na parcela atual, pois os sistemas podem ter diferentes formas de processar o abatimento antecipado em relação ao ciclo de juros do mês corrente. Alguns bancos podem aplicar a amortização apenas após o fechamento do período de cálculo dos juros da parcela atual, diminuindo a efetividade da economia imediata.
Situação 3: você amortece R$ 1.000,00 no dia 15 (depois do vencimento)
- No dia 10, sua parcela vence e os juros foram calculados sobre os R$ 5.000,00. Você paga essa parcela.
- Seu saldo devedor já foi atualizado (ex: R$ 4.500,00 após pagar a parcela).
- No dia 15, você faz o pagamento adicional de R$ 1.000,00. Seu saldo devedor cai para R$ 3.500,00.
Desvantagem: os juros da parcela que acabou de vencer (do dia 10) já foram calculados sobre o saldo devedor completo. A economia de juros do valor amortizado só começará a ser sentida a partir da próxima parcela (que terá juros sobre os R$ 3.500,00). Você perde 5 dias de potencial economia de juros sobre os R$ 1.000,00.
Resumo: impacto da data da amortização no cálculo de juros
| Situação | Data da Amortização | Saldo Devedor Antes (R$) | Parcela Paga (R$) | Valor Amortizado (R$) | Saldo Devedor Após (R$) | Impacto nos Juros |
| 1 – No dia do vencimento | 10 do mês (vencimento) | 5.000,00 | 500,00 | 1.000,00 | 4.000,00 | Juros do próximo mês calculados sobre R$ 4.000,00. Economia imediata. |
| 2 – Antes do vencimento | 5 do mês | 5.000,00 | 500,00 (no dia 10) | 1.000,00 | 4.000,00 | Pode haver economia já na parcela do mês, mas depende do sistema do banco. |
| 3 – Após o vencimento | 15 do mês | 5.000,00 | 500,00 (no dia 10) | 1.000,00 | 3.500,00 | Juros da parcela vencida já foram cobrados. Economia só a partir do próximo mês. |
Amortizar todo mês ou uma vez por ano?
Não existe uma data específica que seja melhor para amortizar. Mas, a amortização mensal é uma estratégia mais eficaz do que a anual.
Para ilustrar isso, vamos utilizar duas modalidades de empréstimo: financiamento imobiliário, que possui taxas mais baixas e prazos mais longos, e empréstimo pessoal, que possui taxas altas e prazos mais estreitos.
Nos exemplos a seguir, vamos simular um empréstimo pessoal no valor de R$ 700 mil a um CET de 25% ao ano, prazo de 60 meses, e um financiamento imobiliário no valor de R$700 mil, CET de 11% ao ano e um prazo de 360 meses.
Nos exemplos, vamos desconsiderar se a melhor opção de empréstimo envolve tabela PRICE (parcelas constantes) ou tabela SAC (parcelas maiores no início e menores no final), além de assumirmos uma TR de 0% ao ano, ou seja, sem correção monetária.
Amortizar anualmente
Utilizando as condições que falamos acima, ou seja, um empréstimo pessoal de R$ 700 mil com um CET de 25% ao ano e um prazo de 60 meses na tabela PRICE, o valor final do empréstimo será de R$ 1.172.520,73.
Vamos simular uma amortização anual, no último mês do ano, todos os anos, com R$ 50 mil, dinheiro extra que poderá ser advindo de um bônus do trabalho, venda de um bem ou ganho judicial.
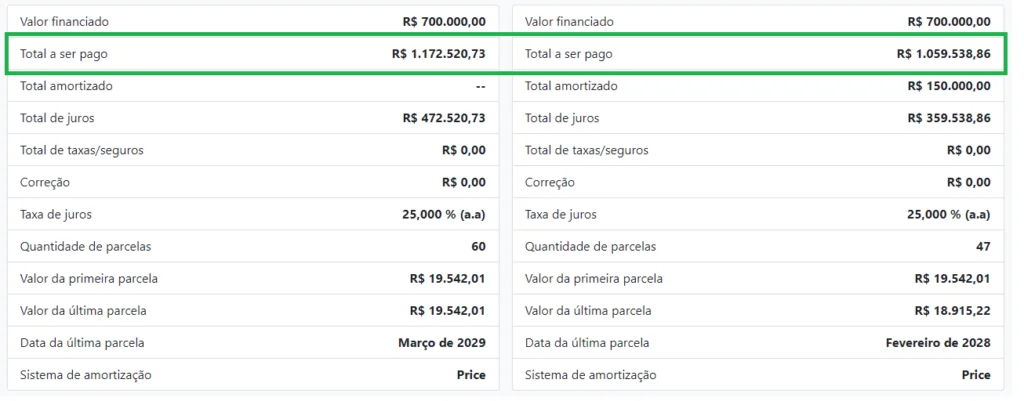
Empréstimo pessoal – Amortização anual. Fonte: Simulador Amortização.
Amortizando anualmente R$ 50 mil, a economia gerada será de R$ 112.981,87.
Já para o segundo exemplo, vamos simular um financiamento imobiliário de R$ 700 mil com um CET de 11% ao ano e um prazo de 360 meses na tabela PRICE, com valor final do financiamento será de R$ 2.301.660,66.
Com a amortização anual, no último mês do ano, todos os anos, com R$ 50 mil, dinheiro extra que poderá ser advindo de um bônus do trabalho, venda de um bem ou ganho judicial, teremos a seguinte situação:
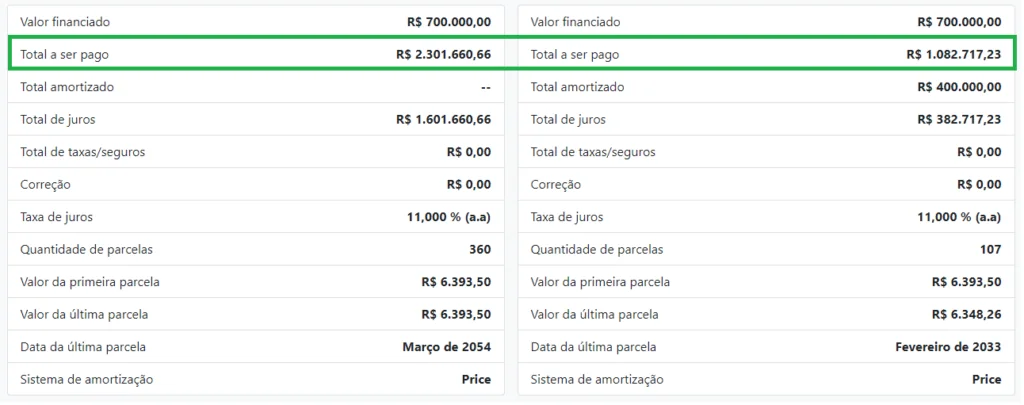
Financiamento Imobiliário – Amortização anual. Fonte: Simulador Amortização.
Amortizando anualmente com R$ 50 mil, a economia gerada será de R$ 1.218.943,43.
Amortizar mensalmente
Seguindo com as condições de empréstimo pessoal que citamos anteriormente, ou seja, no valor de R$ 700 mil com um CET de 25% ao ano e um prazo de 60 meses na tabela PRICE, o valor final do empréstimo será de R$ 1.172.520,73. Se amortizarmos R$ 10 mil no prazo mensalmente, a economia gerada será de R$ 237.140,03.
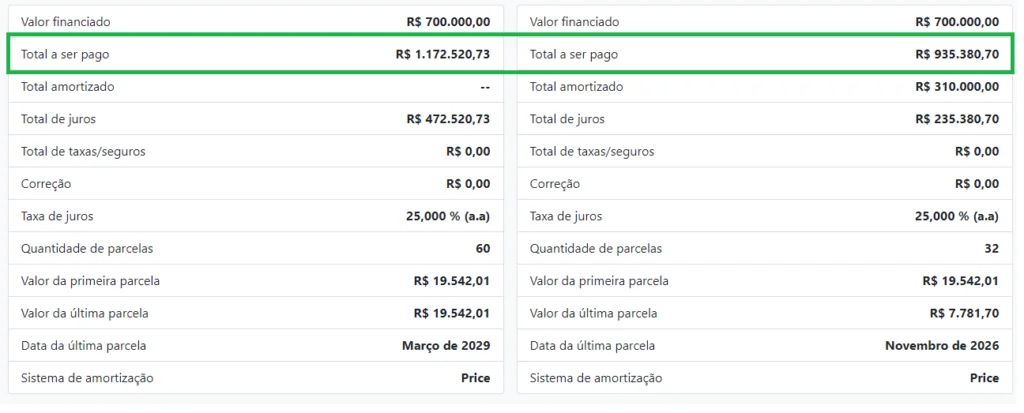
Empréstimo pessoal – Amortização mensal. Fonte: Simulador Amortização.
Já no financiamento imobiliário de R$ 700 mil com um CET de 11% ao ano e um prazo de 360 meses na tabela PRICE, a amortização mensal de R$ 10 mil no prazo terá a seguinte situação:
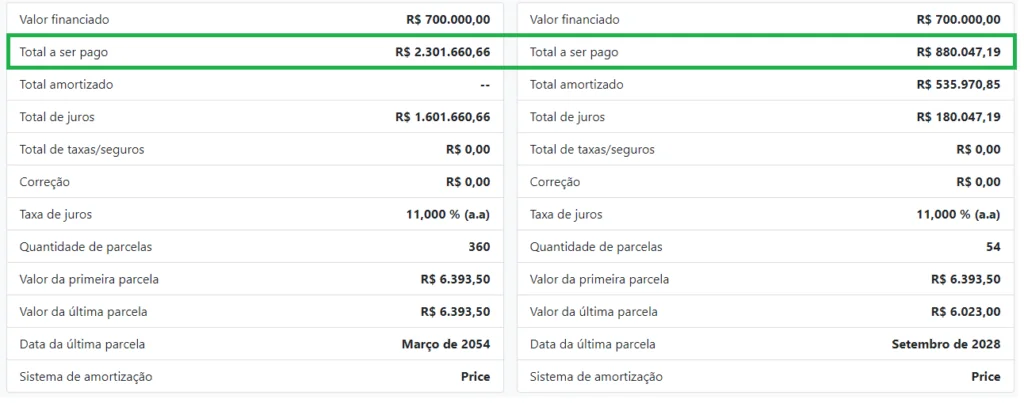
Financiamento Imobiliário – Amortização mensal. Fonte: Simulador Amortização.
Para esse caso, a economia gerada será de R$ 1.421.613,47.
Qual é a melhor forma de amortizar?
Como vimos nos exemplos acima, independentemente da tabela a ser escolhida (SAC ou PRICE), que leva em consideração aspectos de capacidade de pagamento e outras variáveis do planejamento financeiro, a melhor forma de amortizar uma dívida é mensalmente e com pagamentos no prazo.
Caso seja possível, é recomendado o uso da tabela SAC por possuir uma economia superior, diante das maiores parcelas a serem pagas mensalmente, o que acelera o pagamento dos juros da dívida.
5 dicas para encontrar o melhor momento de amortizar um empréstimo
É provável que você deseje quitar seus débitos com mais agilidade e em menor prazo. Para ajudar a conseguir realizar a amortização do empréstimo, as dicas abaixo ajudarão você a encontrar o melhor momento para amortizar a dívida. Confira abaixo:
- Quando você tiver dinheiro extra: se você receber um bônus, um adiantamento de salário ou tiver dinheiro extra de outra fonte, considerar usar esse dinheiro para fazer uma amortização pode ser uma boa opção. Isso ajudará a reduzir o seu saldo devedor e os juros que você pagará ao longo do prazo do empréstimo.
- Quando as taxas de juros estiverem baixas: se as taxas de juros caírem significativamente após a contratação do empréstimo, pode ser uma boa ideia fazer uma amortização para aproveitar as taxas mais baixas. Isso pode ajudá-lo a economizar dinheiro no longo prazo.
- Quando você tiver dificuldade em pagar as parcelas: se você estiver enfrentando dificuldades financeiras e estiver lutando para pagar as parcelas do empréstimo, fazer uma amortização pode ajudar a reduzir o valor da parcela ou até mesmo o prazo do empréstimo. Isso pode ajudá-lo a aliviar a pressão financeira e evitar a inadimplência.
- Quando o prazo do empréstimo estiver próximo do fim: se o prazo do empréstimo estiver chegando ao fim e você tiver dinheiro extra, fazer uma amortização pode ajudar a acelerar o pagamento do empréstimo e reduzir o valor total dos juros que você pagará.
- Quando você quiser reduzir a sua dívida: se você quiser reduzir a sua dívida mais rapidamente e economizar dinheiro no longo prazo, fazer uma amortização pode ser uma boa ideia. Isso ajudará a reduzir o seu saldo devedor e os juros que você pagará ao longo do prazo do empréstimo.
Lembre-se de que fazer uma amortização pode ser uma boa ideia em muitas situações, mas é importante avaliar cuidadosamente a sua situação financeira e os termos do seu empréstimo antes de tomar qualquer decisão. Se tiver dúvidas, fale com um consultor financeiro ou com o seu banco para entender melhor as suas opções.
Como usar o FGTS para amortizar o financiamento?
Uma excelente estratégia para quem possui um financiamento imobiliário pelo Sistema Financeiro de Habitação (SFH) é utilizar o saldo do Fundo de Garantia do Tempo de Serviço (FGTS) para acelerar a quitação da dívida.
O FGTS (Fundo de Garantia do Tempo de Serviço) é uma das fontes mais utilizadas para amortização de financiamentos habitacionais dentro do Sistema Financeiro de Habitação (SFH). De acordo com as regras da Caixa Econômica Federal, o saldo do FGTS pode ser usado para quitar totalmente ou amortizar o saldo devedor de contratos firmados no Sistema Financeiro de Habitação, ou no Sistema Financeiro Imobiliário desde que o valor de avaliação do imóvel esteja dentro do limite estabelecido para o SFH.
O FGTS pode ser direcionado de diferentes formas:
- Amortização com redução do valor das parcelas: o saldo devedor é reduzido e as prestações mensais ficam menores, mantendo o prazo original.
- Amortização com redução do prazo: o saldo devedor é reduzido e o número de parcelas diminui, mantendo o valor mensal praticamente igual.
- Liquidação total do saldo devedor: em casos com saldo de FGTS suficiente, é possível quitar o financiamento por completo.
- Pagamento de parte das prestações: o FGTS pode cobrir até 80% do valor de até 12 parcelas consecutivas, em vez de reduzir o saldo devedor.
A periodicidade para uso do FGTS na amortização ou liquidação de financiamentos habitacionais é de dois anos entre cada utilização. Para solicitar, o titular precisa estar com as parcelas em dia e pode utilizar o App Habitação Caixa ou o telefone 0800 104 0104.
Quais são as condições para usar o FGTS na amortização?
As principais condições para usar o FGTS no financiamento são:
- Ter pelo menos 3 anos de trabalho com registro em carteira (períodos podem ser intercalados);
- Não ter outro financiamento ativo no Sistema Financeiro de Habitação (SFH);
- O imóvel deve ser residencial urbano e destinado à sua moradia;
- Não possuir outro imóvel na cidade onde mora, trabalha ou nos municípios limítrofes;
- Para usar novamente após já ter utilizado, é preciso esperar 24 meses para amortização ou quitação.
A grande vantagem de usar o FGTS é que o fundo rende apenas 3% ao ano mais a Taxa Referencial (TR), enquanto os juros do financiamento imobiliário geralmente variam entre 9% e 12% ao ano. Isso significa que, do ponto de vista financeiro, usar o FGTS para quitar gera mais economia do que deixar o dinheiro rendendo na conta.
Para ver o passo a passo de como amortizar pelo aplicativo, confira também o nosso conteúdo sobre como amortizar financiamento Caixa e o guia sobre como usar o FGTS para amortizar financiamento.
Como quitar o financiamento antes do prazo?
Quitar um financiamento imobiliário antes do prazo pode gerar economia significativa de juros e proporcionar maior tranquilidade financeira. Porém, essa decisão precisa ser tomada com planejamento, considerando sua realidade financeira completa. A estratégia ideal depende de fatores como o valor da sua parcela em relação à renda, a existência de uma reserva de emergência consolidada, a taxa de juros do financiamento e seus objetivos de curto e médio prazo.
O que significa quitar um financiamento imobiliário?
Quitar um financiamento imobiliário significa encerrar completamente sua dívida com a instituição financeira, seja pagando o saldo devedor de uma só vez ou antecipando parcelas para finalizar o contrato antes do prazo original. Quando você quita o financiamento, o imóvel deixa de ter a alienação fiduciária do banco e passa a ser 100% seu.
Segundo o Código de Defesa do Consumidor, todos os bancos são obrigados a aceitar a quitação antecipada do financiamento, e você tem direito a receber descontos proporcionais sobre os juros que ainda não incidiram. Essa é uma vantagem importante para quem consegue juntar uma quantia extra e deseja reduzir o custo total do crédito imobiliário.
Exemplo prático: quanto você pode economizar ao quitar o financiamento
Para entender melhor o impacto de cada estratégia, vamos analisar um exemplo prático com valores reais. Imagine um financiamento de R$ 500.000 com taxa de juros de 1% ao mês na Tabela Price, um dos sistemas de amortização mais usados no Brasil.
Cenário 1: financiamento em prazo menor sem amortizações extraordinárias
- Prazo: 100 meses.
- Parcela mensal: R$ 7.900.
- Juros totais pagos: R$ 293.000.
- Valor total pago: R$ 793.000.
Cenário 2: financiamento em prazo maior com amortizações anuais
- Prazo: 240 meses.
- Parcela mensal inicial: R$ 5.500.
- Amortizações extraordinárias: R$ 35.000 por ano.
- Juros totais pagos: R$ 314.000.
- Valor total pago: R$ 814.000.
À primeira vista, o primeiro cenário parece mais vantajoso, pois você economiza R$ 21.000 em juros. Mas há um detalhe crucial: a parcela mensal é R$ 2.400 mais alta, o que representa um comprometimento significativo do orçamento.
A pergunta que você precisa responder é: vale a pena apertar seu orçamento em R$ 2.400 todos os meses durante 100 meses para economizar R$ 21.000 ao longo do contrato? Ou é mais sensato ter folga mensal de R$ 2.400 e fazer amortizações quando conseguir juntar quantias extras?
A resposta depende da sua realidade financeira, da estabilidade da sua renda e dos seus objetivos de curto e médio prazo.
Quando vale a pena quitar o financiamento antecipadamente?
Considere antecipar a quitação do financiamento quando você:
- Tem uma reserva de emergência consolidada: nunca use o dinheiro da sua reserva de emergência para quitar financiamento. O ideal é ter pelo menos 6 meses de despesas guardadas antes de pensar em amortização.
- Recebeu uma quantia extra: se você recebeu herança, vendeu um bem, ganhou um bônus no trabalho ou o 13º salário, pode ser uma boa oportunidade para amortizar sem comprometer seu fluxo de caixa regular.
- A taxa de juros do financiamento é alta: por exemplo, se seus juros são superiores a 10% ao ano e você não tem investimentos rendendo acima disso, faz sentido direcionar recursos para a quitação.
- Quer contratar um novo financiamento: ter um financiamento ativo no SFH impede que você use o FGTS para comprar outro imóvel. Quitar o primeiro pode abrir essa possibilidade.
- Conseguiu descontos significativos: algumas instituições oferecem descontos atrativos para quitação antecipada, especialmente quando você está próximo do final do contrato.
Quando não vale a pena quitar o financiamento?
Evite antecipar a quitação do financiamento se:
- Você vai ficar sem reserva de emergência: ficar desprotegido para imprevistos pode gerar dívidas muito piores no futuro.
- Tem outras dívidas com juros mais altos: cartão de crédito, cheque especial e empréstimos pessoais costumam ter juros muito superiores aos do financiamento imobiliário. Priorize essas dívidas primeiro.
- Seus investimentos rendem mais que os juros do financiamento: se você tem aplicações rendendo 12% ao ano e seu financiamento cobra 9%, matematicamente é mais vantajoso manter o dinheiro investido.
- Isso vai comprometer seu planejamento financeiro: se você tem metas importantes no curto prazo (casamento, viagem, curso profissionalizante), pode ser melhor manter a liquidez.
- Você está em um momento de instabilidade profissional: se há risco de perder o emprego ou sua renda está irregular, mantenha o dinheiro disponível.
Tabela SAC ou Price: qual é melhor para quitar?
O sistema de amortização do seu financiamento influencia diretamente o impacto da quitação antecipada. Entenda as diferenças:
Tabela SAC (Sistema de Amortização Constante):
- As parcelas começam mais altas e diminuem ao longo do tempo;
- A amortização do saldo devedor é constante em todas as parcelas;
- Juros incidem sobre um saldo cada vez menor;
- Geralmente mais vantajosa para quem pretende amortizar.
Tabela Price:
- As parcelas têm o mesmo valor do início ao fim;
- No começo, você paga mais juros e menos amortização;
- Com o tempo, a proporção se inverte;
- Facilita o planejamento por ter prestações fixas.
Para quem planeja fazer amortizações, a Tabela SAC costuma ser mais vantajosa porque o saldo devedor reduz mais rapidamente desde o início. Porém, as parcelas iniciais mais altas exigem uma renda maior para aprovação do crédito.
Dicas para amortizar e quitar o financiamento mais rápido
Além do uso do FGTS, existem outras formas de acelerar a amortização e se livrar das dívidas mais cedo. A amortização antecipada é um direito garantido por lei e pode gerar uma economia significativa.
- Faça amortizações extraordinárias: sempre que receber um dinheiro extra, como 13º salário, bônus ou restituição do Imposto de Renda, utilize-o para fazer uma amortização antecipada.
- Reduzir o prazo ou a parcela: ao fazer uma amortização extra, você terá que escolher entre diminuir o prazo do financiamento ou o valor das prestações. Matematicamente, reduzir o prazo é mais vantajoso, pois diminui o tempo de incidência de juros, resultando em uma economia maior.
- Renegocie seu contrato: verifique periodicamente as taxas de juros do mercado. Se elas estiverem mais baixas do que as do seu contrato, considere a portabilidade de crédito para outra instituição financeira com condições melhores.
Existem outras formas de reduzir o custo do financiamento além da amortização?
Sim. Quando a amortização extraordinária não é viável no momento, outras estratégias podem ajudar a reorganizar o financiamento, como a portabilidade de crédito para uma taxa menor, ou a renegociação direta com o banco em casos de dificuldade temporária de pagamento.
Para quem tem o financiamento como parte de um conjunto maior de dívidas com taxas diferentes, vale também avaliar se consolidar essas dívidas em uma única operação com taxa menor compensa, em vez de amortizar apenas o financiamento imobiliário isoladamente. Nesses casos, linhas de crédito com garantia, como o Empréstimo com Garantia de Imóvel, costumam ter taxas mais baixas do que crédito sem garantia, o que pode reduzir o custo total de uma reorganização financeira mais ampla.
Como fazer a amortização do financiamento na prática: passo a passo
O processo de amortização é relativamente simples e a maioria dos bancos permite fazer pelo aplicativo. Veja o passo a passo:
- Verifique seu saldo devedor: acesse o aplicativo do banco e consulte quanto você ainda deve.
- Faça uma simulação: teste os dois cenários (redução de prazo e redução de parcela) para ver qual se adequa melhor.
- Escolha a modalidade: defina se quer reduzir o prazo ou o valor da parcela mensal.
- Solicite a amortização: no aplicativo, selecione a opção de amortização e informe o valor.
- Confirme os novos termos: verifique o novo prazo ou valor da parcela após a amortização.
- Guarde os comprovantes: mantenha registro de todas as amortizações realizadas.
A Caixa Econômica Federal, que concentra a maior parte dos financiamentos imobiliários no Brasil, permite todo esse processo pelo app Habitação CAIXA. Outros bancos também oferecem facilidades semelhantes em seus aplicativos.
O que fazer após quitar o financiamento?
Após a quitação do imóvel, existem alguns procedimentos obrigatórios a serem feitos no cartório. São eles:
- Solicite o termo de quitação: entre em contato com a instituição financeira e solicite o termo de quitação da dívida. A Lei Federal 13.294/2016 estabelece que o banco tem até 30 dias para emitir esse documento após a liquidação do financiamento. O termo de quitação deve conter a assinatura da instituição credora e declarar que a dívida foi totalmente quitada. Muitos bancos já disponibilizam o documento digitalmente pelo aplicativo, com assinatura eletrônica válida.
- Registre a quitação no cartório: com o termo de quitação em mãos, você deve ir até o Cartório de Registro de Imóveis onde seu imóvel está matriculado e solicitar a averbação da quitação. Esse procedimento remove a alienação fiduciária da matrícula do imóvel, que é o registro que dava ao banco direitos sobre o bem enquanto você tinha dívida. Esse procedimento tem custas cartoriais que variam conforme o estado e o valor do imóvel. O ideal é fazer esse registro o quanto antes após receber o termo de quitação.
- Solicite a certidão atualizada da matrícula: após a averbação, peça ao cartório uma certidão atualizada da matrícula do imóvel. Esse documento comprovará que o bem está livre de qualquer ônus e que você é o único proprietário, sem mais alienação fiduciária. Guarde essa certidão com cuidado, pois ela será necessária caso você queira vender o imóvel no futuro ou usá-lo como garantia em outras operações financeiras.
Amortizar ou investir: o que vale mais a pena?
A resposta depende da comparação entre a taxa de juros do financiamento e o rendimento dos investimentos disponíveis. A regra básica é: se o rendimento líquido dos seus investimentos for maior que a taxa de juros do financiamento, pode ser mais vantajoso manter o dinheiro aplicado. Se for menor, quitar o financiamento gera mais economia.
Por exemplo, se você tem um financiamento com juros de 9% ao ano e consegue investir em aplicações que rendem 14% ao ano (como alguns investimentos de renda fixa atualmente), manter o dinheiro investido pode ser mais interessante do ponto de vista puramente financeiro.
Porém, essa análise precisa considerar o rendimento real, ou seja, o ganho após descontar a inflação. Além disso, há o fator psicológico: muitas pessoas preferem a tranquilidade de não ter uma dívida de longo prazo, mesmo que matematicamente investir seja um pouco mais vantajoso.
A decisão também deve levar em conta a liquidez, o perfil de risco e os objetivos pessoais. Não existe resposta única e cada situação requer uma análise individualizada.
Exemplo: amortizar ou investir no financiamento imobiliário
Se você está em dúvida entre amortizar ou investir, o primeiro passo é avaliar o desconto a ser fornecido no crédito em comparação à rentabilidade média (ou estimada) do investimento.
Avaliamos o custo de oportunidade entre investir e amortizar uma dívida utilizando a taxa básica de juros do país (SELIC).
A regra de bolso é: se os juros da dívida forem superiores à taxa SELIC, optamos pela amortização do crédito diante da maior economia dos juros, já que o retorno do investimento não será superior à quitação do empréstimo via pagamentos regulares.
No exemplo do financiamento imobiliário, que possui a menor taxa (11% ao ano), com uma taxa de juros a 14%, que é uma taxa considerada alta para um investimento com liquidez diária, ainda assim não é suficiente para trocar a opção de quitação antecipada frente ao investimento. Vamos ao exemplo abaixo.
Ao adicionarmos a amortização mensal no prazo, a economia gerada no financiamento é de R$ 1.421.613,47. Para gerar essa economia, foram necessários pagamentos de R$ 10.000,00 mensais ao longo de 54 meses.
Se optarmos por investir R$54 mil a 14% ao ano, ao invés de amortizar, e pagar somente após 54 meses (4,5 anos), teríamos R$265.741,77 para amortizar o empréstimo no mês 55.
O valor final do financiamento, nessa situação, seria de R$ 1.225.865,46, uma economia de R$1.075.795,20.
Somando a economia do investimento com a economia do financiamento, o valor total seria de R$1.341.536,97, cerca de R$ 80 mil abaixo da opção de quitar o financiamento diretamente.
Perguntas frequentes sobre amortização
Posso mudar o sistema de amortização do meu financiamento após a contratação?
Geralmente, não é possível mudar o sistema de amortização após a contratação do empréstimo ou financiamento. No entanto, é sempre importante consultar a instituição financeira para verificar as condições contratuais específicas.
O que acontece se eu fizer pagamentos extras no meu financiamento?
Pagamentos extras ou antecipação de parcelas são excelentes! Eles abatem diretamente o saldo devedor, diminuindo os juros futuros e acelerando a quitação da sua dívida, o que pode gerar uma economia significativa ao longo do tempo.
Posso fazer amortizações a qualquer momento?
Sim. A amortização antecipada é um direito do consumidor. Você pode entrar em contato com seu banco a qualquer momento para realizar pagamentos extras e abater o saldo devedor.
O banco pode recusar minha solicitação de quitação antecipada?
Não. O Código de Defesa do Consumidor garante o direito do consumidor de quitar antecipadamente qualquer financiamento, e a instituição financeira é obrigada a aceitar.
Posso amortizar quantas vezes eu quiser?
A maioria das instituições financeiras permite múltiplas amortizações extraordinárias, sem limite de quantidade. Algumas podem ter valores mínimos por operação, então vale verificar as condições específicas do contrato.
Existe um valor mínimo para amortizar?
Geralmente, as instituições financeiras estabelecem um valor mínimo para a amortização, que costuma ser o equivalente a uma parcela cheia. Verifique as condições do seu contrato.
Amortizar prazo ou prestação, qual economiza mais em juros?
Amortizar o prazo costuma gerar mais economia de juros, porque reduz o tempo total em que o saldo devedor permanece gerando juros. Amortizar a prestação reduz menos os juros totais, mas libera fluxo de caixa mensal imediatamente.
É melhor amortizar no início ou no fim do contrato?
No início. Nos primeiros anos, a proporção de juros dentro de cada parcela é maior, então amortizar nesse período reduz uma base de cálculo que ainda demoraria a diminuir naturalmente. No final do contrato, a economia gerada é menor.
É possível combinar amortização de prazo e de prestação?
Sim. Algumas instituições permitem destinar parte do valor amortizado para reduzir o prazo e outra parte para reduzir a parcela, criando uma estratégia híbrida que equilibra economia de juros com alívio no orçamento.
Como o sistema de amortização (SAC ou Price) muda o resultado da amortização extraordinária?
Na Tabela SAC, o saldo devedor já reduz mais rápido por padrão, então a amortização extraordinária potencializa essa redução. Na Tabela Price, o saldo devedor cai mais lentamente no início, então amortizar nos primeiros anos do contrato tem impacto proporcionalmente maior sobre o total de juros pagos.
Vale a pena amortizar um financiamento com taxa de juros baixa?
Depende do rendimento disponível em outras aplicações. Se for possível investir o valor em opções seguras com rendimento superior à taxa do financiamento, pode ser mais vantajoso investir do que amortizar. Se não houver essa diferença, ou se a segurança de reduzir a dívida tiver mais peso para o seu planejamento, a amortização tende a compensar.
A amortização afeta meu score de crédito?
Sim, indiretamente. O pagamento regular e em dia das suas parcelas, que incluem a amortização, demonstra responsabilidade financeira e contribui positivamente para o seu score de crédito, que é um indicador de bom pagador.
Como a correção monetária afeta a amortização do meu financiamento?
Se o seu financiamento for corrigido por um índice de inflação (como o IPCA ou a TR), o saldo devedor pode ser atualizado periodicamente. Isso significa que, mesmo pagando as parcelas, o valor total da dívida pode aumentar nominalmente, impactando a velocidade da amortização real do valor original.
Amortizar a dívida significa que meu imóvel está valorizando?
Amortizar a dívida significa que você está pagando o valor principal do empréstimo. A valorização do imóvel é um fator de mercado, influenciado por diversos elementos como localização e demanda, e é independente da sua amortização, embora a quitação total do imóvel possa facilitar a venda e a percepção de valor.
Como a amortização está relacionada ao imposto de renda, especialmente em financiamentos imobiliários?
No caso de financiamento imobiliário, os valores pagos referentes à amortização (o principal da dívida) são informados na declaração de bens e direitos, aumentando o valor do imóvel em seu patrimônio ao longo dos anos. Os juros pagos podem ser dedutíveis em algumas situações específicas. É sempre recomendado consultar um especialista contábil para informações precisas.
Tenho direito a desconto ao quitar antecipadamente?
Sim. Você tem direito a desconto proporcional sobre os juros que ainda não incidiram. O valor do desconto depende de quanto tempo falta para o fim do contrato.
Posso usar o FGTS mesmo se já usei na compra do imóvel?
Sim, mas é preciso respeitar o intervalo mínimo. Para amortização ou quitação, você deve esperar 24 meses após o último uso. Para abatimento de parcelas, o intervalo é de 12 meses.
O que acontece com os seguros após a quitação?
Os seguros obrigatórios (MIP e DFI) são cancelados automaticamente após a quitação, já que eles protegem a operação de crédito. Você pode contratar seguros opcionais se desejar proteção para o imóvel.
Precisa de crédito descomplicado?
Veja como a CashMe pode te ajudar:


Conclusão
A amortização de empréstimo é um processo crucial para reduzir a dívida e se livrar de um empréstimo a longo prazo.
Através de pagamentos regulares, que incluem tanto o principal quanto os juros, a dívida é gradualmente reduzida ao longo do tempo. É importante entender os diferentes tipos de sistemas de amortização disponíveis e como calcular a amortização de um empréstimo para escolher a melhor opção para sua situação financeira.
Além disso, saber quando amortizar um empréstimo pode ajudá-lo a economizar dinheiro e reduzir sua dívida mais rapidamente.
E se você possui um imóvel, considerar um empréstimo com garantia de imóvel para amortização pode ser uma boa opção, pois os juros tendem a ser menores e mais acessíveis.
Lembre-se sempre de planejar com antecedência e avaliar suas opções antes de assumir qualquer dívida, e consulte um especialista em finanças se precisar de ajuda para tomar uma decisão informada.
Com os exemplos de simulação, podemos concluir que a amortização mensal no prazo é adequada para as tabelas SAC e PRICE e proporciona a maior economia de juros. Além disso, é uma forma de amortização válida para qualquer modalidade de empréstimo e pode ser utilizada em todas as situações de quitação antecipada de crédito.
Antes de tomar qualquer decisão, faça simulações detalhadas para entender o impacto real de cada opção no seu orçamento. Use as ferramentas disponíveis nos aplicativos dos bancos para visualizar como ficaria sua parcela ou seu prazo após a amortização.
Lembre-se de que sua saúde financeira vem em primeiro lugar. Nunca comprometa sua reserva de emergência ou deixe de pagar dívidas com juros mais altos para quitar o financiamento imobiliário. A decisão certa é aquela que se encaixa na sua realidade e te permite ter tranquilidade no presente enquanto constrói um futuro mais seguro.
Crédito maior, juros menores!
Com o Empréstimo com Garantia de Imóvel da CashMe, você acessa grandes valores com as menores taxas. Consiga até 25 milhões para projetos pessoais ou empresariais e use como quiser!



Gostaria de saber: Fiz um empréstimo para ser pago em 56 prestação com prestação fixa, ainda faltam 15 parcelas.
Pergunto e vantajoso amortizar pagando o total, ou seja quitando a divida?
Olá Gedeon, tudo bem?
Amortizar financiamento significa antecipar as parcelas para reduzir o valor original da dívida. Muito utilizada por quem deseja finalizar o pagamento antecipado de forma a reduzir os juros das prestações. Importante que converse com a instituição financeira na qual realizou o empréstimo para consultar as condições.
Boa noite,fiz um financiamento de um imóvel de 30 anos . A prestação ficou em 850 mensais , se fizer amortização,quanto pago ? Obg
Muito bom ,bem explicado.